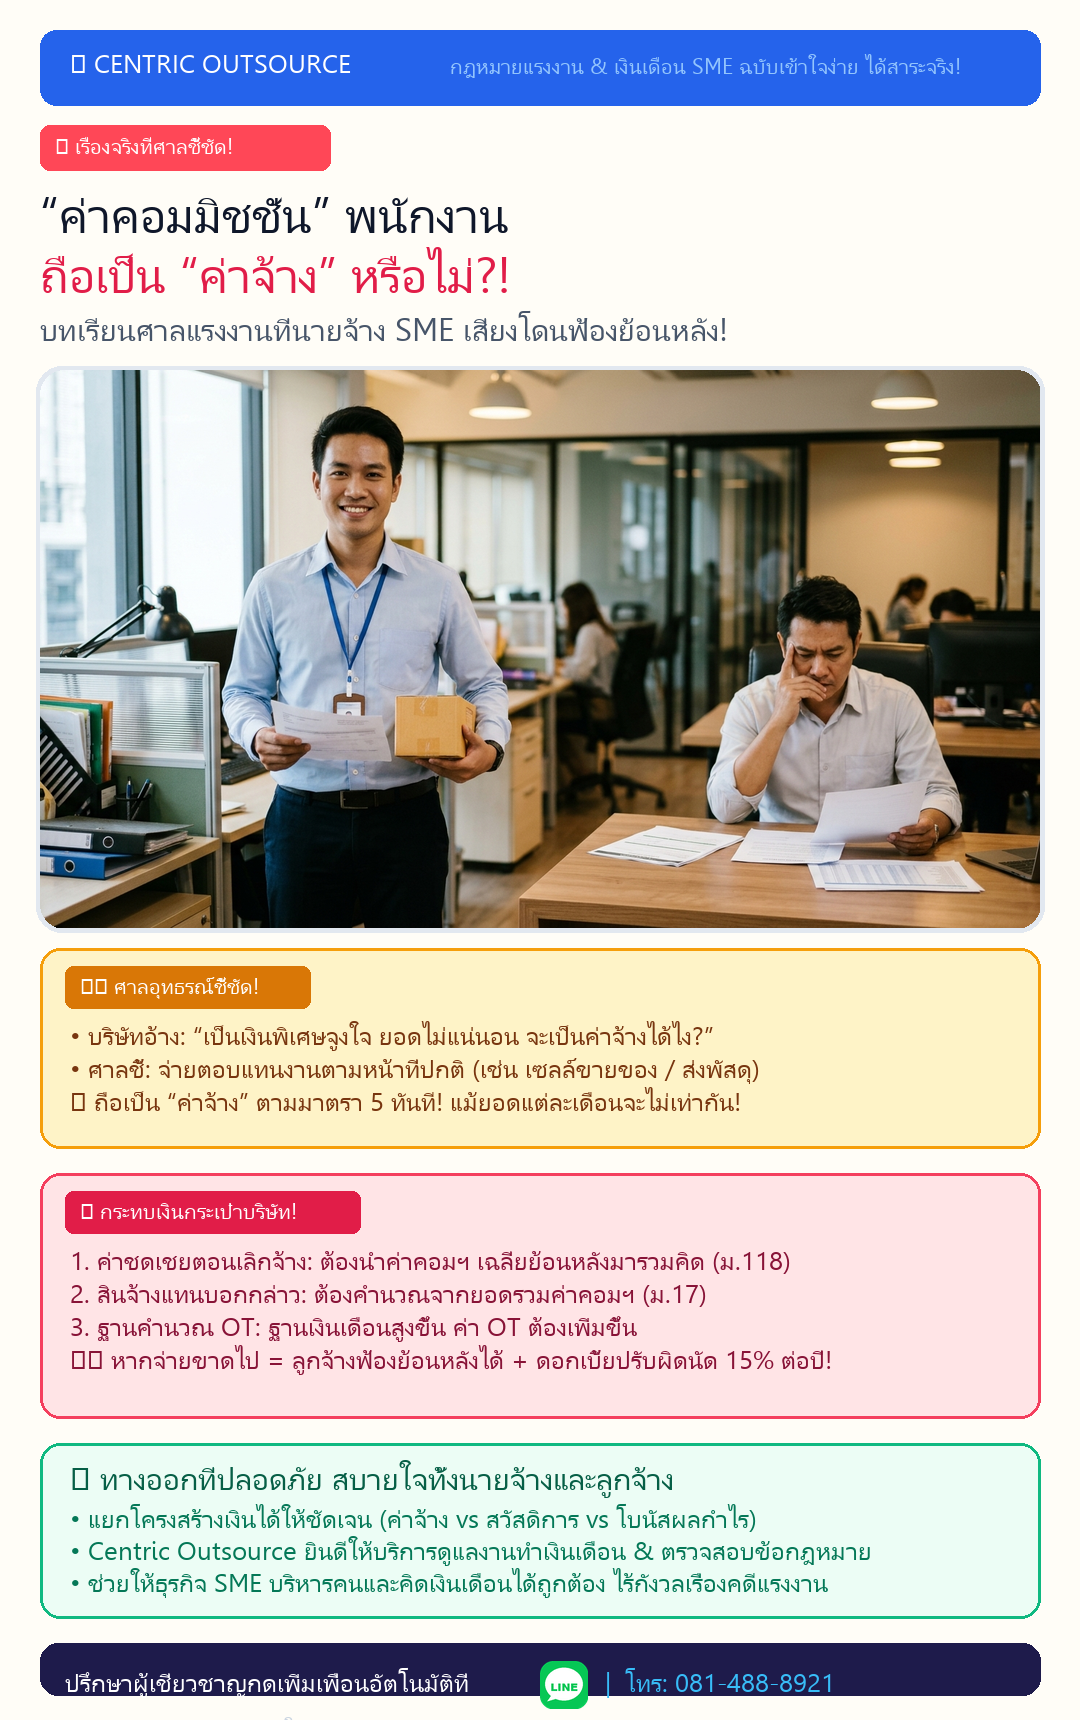
ในโลกของการบริหารธุรกิจและการจัดการทรัพยากรมนุษย์ (HR) หนึ่งในหัวข้อที่มีการถกเถียงและเกิดข้อพิพาทขึ้นสู่ศาลแรงงานบ่อยที่สุด คือเรื่องของ “นิยามของค่าจ้าง” โดยเฉพาะเงินได้ประเภท “ค่าคอมมิชชั่น” (Commission), “เงินรางวัลจากการขาย” (Incentive), หรือ “เงินตอบแทนตามผลงาน”
เจ้าของธุรกิจ ผู้ประกอบการ SME และฝ่ายบุคคลจำนวนไม่น้อย มักมีความเข้าใจว่า เงินใดก็ตามที่ ยอดเงินในแต่ละเดือนไม่เท่ากัน แปรผันตามผลงาน หรือระบุชื่อในสลิปเงินเดือนว่าเป็นเงินพิเศษ/เงินจูงใจ เงินส่วนนั้นย่อมไม่ใช่ “ค่าจ้างประจำ” ดังนั้น เมื่อถึงคราวที่ต้องเลิกจ้างพนักงาน คำนวณค่าบอกกล่าวล่วงหน้า หรือคำนวณค่าล่วงเวลา (OT) หลายบริษัทจึงหักยอดค่าคอมมิชชั่นออกไป แล้วนำเฉพาะ “เงินเดือนฐานขั้นต่ำ” มาคำนวณเท่านั้น
แต่รู้หรือไม่ว่า… ความเข้าใจผิดเพียงข้อนี้ข้อเดียว ได้ทำให้นายจ้างแพ้คดีในศาลแรงงานมาแล้วนับไม่ถ้วน และต้องจ่ายเงินชดเชยย้อนหลังหลักแสนถึงหลักล้านบาท พร้อมดอกเบี้ยผิดนัดร้อยละ 15 ต่อปี!
1. เจาะลึกหัวใจของกฎหมาย: “ค่าจ้าง” ตามมาตรา 5 แท้จริงแล้วคืออะไร?
ตาม พระราชบัญญัติคุ้มครองแรงงาน พ.ศ. 2541 มาตรา 5 ได้บัญญัตินิยามคำว่า “ค่าจ้าง” ไว้อย่างชัดเจนและรัดกุม โดยมีความหมายว่า:
“เงินที่นายจ้างและลูกจ้างตกลงกันจ่ายเป็นค่าตอบแทนในการทำงานตามสัญญาจ้างสำหรับระยะเวลาการทำงานปกติ เป็นรายชั่วโมง รายวัน รายสัปดาห์ รายเดือน หรือระยะเวลาอื่น หรือจ่ายให้โดยคำนวณตามผลงานที่ลูกจ้างทำได้ในเวลาทำงานปกติของวันทำงาน และให้หมายความรวมถึงเงินที่นายจ้างจ่ายให้แก่ลูกจ้างในวันหยุดและวันลาที่ลูกจ้างมิได้ทำงานแต่ลูกจ้างมีสิทธิได้รับตามพระราชบัญญัตินี้”
จากบทบัญญัติข้างต้น ศาลแรงงานจะใช้ “หลักความจริงแห่งนิติสัมพันธ์” (Substance over Form) ในการพิจารณา 3 องค์ประกอบหลัก โดยไม่ยึดติดกับชื่อเรียก:
- เป็นเงินที่นายจ้างจ่ายให้แก่ลูกจ้าง: เพื่อตอบแทนการทำงาน
- เป็นการตอบแทนการทำงานในเวลาปกติ: หรือตอบแทนการทำงานตามหน้าที่ที่ระบุไว้ในสัญญาจ้าง
- ไม่จำกัดว่าต้องเป็นยอดคงที่: กฎหมายระบุชัดเจนว่า “หรือจ่ายให้โดยคำนวณตามผลงานที่ลูกจ้างทำได้” ดังนั้น แม้ยอดเงินจะขึ้นๆ ลงๆ หรือมากน้อยตามผลงานในแต่ละเดือน ก็ไม่ทำให้เงินนั้นหลุดพ้นจากการเป็นค่าจ้าง
2. ถอดบทเรียนคดีจริง: ศาลอุทธรณ์คดีชำนัญพิเศษชี้ขาดเรื่อง “ค่าคอมมิชชั่นพัสดุ”
เพื่อเห็นภาพที่ชัดเจน มีคดีแรงงานที่เกิดขึ้นจริงและเป็นบรรทัดฐานสำคัญ โดยลูกจ้างรายหนึ่งทำงานในตำแหน่งพนักงานรับและจัดส่งพัสดุ ได้รับค่าตอบแทน 2 ส่วน ดังนี้:
- ส่วนที่ 1: เงินเดือนประจำเดือนละ 10,880 บาท
- ส่วนที่ 2: เงินที่บริษัทเรียกว่า “ค่าคอมมิชชั่น” ซึ่งคำนวณจากจำนวนชิ้น ขนาด น้ำหนัก และระยะทางการจัดส่งพัสดุ ยอดเงินส่วนนี้จึงไม่เท่ากันในแต่ละเดือน ขึ้นอยู่กับปริมาณงานจริง
เมื่อบริษัทเลิกจ้างลูกจ้างรายนี้ บริษัทจ่ายค่าชดเชยการเลิกจ้างโดยคิดจากฐานเงินเดือนเพียง 10,880 บาท โดยอ้างว่า “ค่าคอมมิชชั่นเป็นเงินจูงใจพิเศษ ไม่ใช่ค่าจ้างประจำตามสัญญาจ้าง” ลูกจ้างจึงนำคดีขึ้นสู่ศาลแรงงาน
คำวินิจฉัยของศาลอุทธรณ์คดีชำนัญพิเศษ:
ศาลได้พิจารณาจากลักษณะงานจริง พบว่าหน้าที่หลักของลูกจ้างคือการรับและจัดส่งพัสดุตามคำสั่งของนายจ้างในเวลาทำงานปกติ เงินที่เรียกว่าค่าคอมมิชชั่นนั้น แท้จริงแล้วก็คือ เงินที่คำนวณจ่ายตอบแทนตามปริมาณงานพัสดุที่ลูกจ้างทำได้ในเวลาทำงานปกติ
ศาลจึงมีคำพิพากษาวินิจฉัยว่า เงินค่าคอมมิชชั่นดังกล่าวถือเป็น “ค่าจ้าง” ตามมาตรา 5 แห่ง พ.ร.บ. คุ้มครองแรงงาน พ.ศ. 2541 บริษัทจึงมีหน้าที่ต้องนำเงินค่าคอมมิชชั่นเฉลี่ยย้อนหลัง มารวมกับเงินเดือนประจำเพื่อเป็นฐานในการคิดค่าชดเชยการเลิกจ้าง และสั่งให้นายจ้างต้องจ่ายเงินชดเชยส่วนต่างพร้อมดอกเบี้ยแก่ลูกจ้างจนครบถ้วน
3. เทียบเคียง 3 แนวคำพิพากษาศาลฎีกาที่นายจ้างต้องระวัง
ไม่ใช่แค่ค่าคอมมิชชั่นรับส่งพัสดุเท่านั้น ศาลฎีกาไทยได้เคยวางแนวทางวินิจฉัยเงินได้ประเภทอื่นๆ ไว้อย่างชัดเจนเช่นกัน:
1) คำพิพากษาศาลฎีกาที่ 747/2545 (ค่าคอมมิชชั่นพนักงานขาย / เซลล์):
พนักงานขายได้รับเงินเดือนประจำส่วนหนึ่ง และได้รับค่าคอมมิชชั่นคิดเป็นเปอร์เซ็นต์จากยอดขายสินค้า ศาลฎีกาวินิจฉัยว่า การขายสินค้าเป็นหน้าที่การทำงานปกติของพนักงานขาย เงินเปอร์เซ็นต์ยอดขายจึงเป็นเงินตอบแทนการทำงานโดยตรง ถือเป็นค่าจ้าง ต้องนำมารวมคำนวณค่าชดเชย
2) คำพิพากษาศาลฎีกาที่ 1032/2544 (ค่าน้ำมันและค่าเบี้ยเลี้ยงเดินทาง):
หากนายจ้างจ่ายค่าน้ำมันหรือเบี้ยเลี้ยงเป็นเงินจำนวนคงที่ทุกเดือน โดยลูกจ้างไม่ต้องแสดงใบเสร็จค่าน้ำมันจริง และจ่ายให้เสมือนเป็นส่วนหนึ่งของค่าตอบแทน ศาลฎีกาวินิจฉัยว่า ถือเป็นค่าจ้างแอบแฝง ต้องนำมาคิดเป็นฐานค่าชดเชย ต่างจากการเบิกจ่ายตามจริงตามใบเสร็จที่เป็นสวัสดิการ
3) คำพิพากษาศาลฎีกาที่ 1248/2539 (เบี้ยขยัน):
เงินเบี้ยขยันที่นายจ้างจ่ายให้แก่ลูกจ้างที่ไม่ขาด ไม่ลา ไม่สาย แม้จะจ่ายให้เฉพาะเดือนที่ทำได้ตามเกณฑ์ แต่เป็นเงินที่มุ่งหมายตอบแทนการมาปฏิบัติงานตามหน้าที่ปกติของลูกจ้าง จึงถือเป็น “ค่าจ้างตามกฎหมาย” เช่นเดียวกัน
4. ตารางเปรียบเทียบชัดๆ: เงินได้ประเภทไหนเป็น “ค่าจ้าง” vs “สวัสดิการ / เงินพิเศษ”
| ประเภทเงินได้ | ลักษณะการจ่าย | สถานะทางกฎหมาย | ต้องรวมคิดค่าชดเชย/OT? |
|---|---|---|---|
| เงินเดือนประจำ (Base Salary) | จ่ายคงที่ทุกเดือนเพื่อตอบแทนการทำงาน | ✅ ถือเป็น “ค่าจ้าง” | ✅ ต้องนำมารวมคิด |
| ค่าคอมมิชชั่น (งานตามหน้าที่ เช่น เซลล์, ไรเดอร์) | จ่ายตามผลงาน/ยอดขายที่ทำได้ในเวลาปกติ | ✅ ถือเป็น “ค่าจ้าง” | ✅ ต้องนำมารวมคิด |
| เงินประจำตำแหน่ง (Position Allowance) | จ่ายให้ตามตำแหน่งหน้าที่ความรับผิดชอบ | ✅ ถือเป็น “ค่าจ้าง” | ✅ ต้องนำมารวมคิด |
| ค่าครองชีพคงที่ (Cost of Living) | จ่ายสมทบให้ทุกเดือนเป็นจำนวนแน่นอน | ✅ ถือเป็น “ค่าจ้าง” | ✅ ต้องนำมารวมคิด |
| เบี้ยขยัน (Incentive for Attendance) | จ่ายให้เมื่อมาทำงานครบ ไม่ขาด ไม่ลา ไม่สาย | ✅ ถือเป็น “ค่าจ้าง” | ✅ ต้องนำมารวมคิด |
| ค่าน้ำมัน/ค่าโทรศัพท์ (จ่ายเหมาคงที่ ไม่ต้องแนบใบเสร็จ) | จ่ายเท่ากันทุกเดือน ไม่ตรวจสอบการใช้งานจริง | ✅ ถือเป็น “ค่าจ้าง” | ✅ ต้องนำมารวมคิด |
| ค่าน้ำมัน/ค่าเดินทาง (เบิกจ่ายตามจริงตามใบเสร็จ) | จ่ายชดเชยค่าใช้จ่ายที่เกิดขึ้นจริงในการทำงาน | ❌ ไม่ใช่ค่าจ้าง (เป็นเงินสวัสดิการ) | ❌ ไม่ต้องนำมาคิด |
| โบนัสประจำปี (Annual Bonus ตามผลกำไร) | จ่ายตามดุลยพินิจและผลประกอบการบริษัท | ❌ ไม่ใช่ค่าจ้าง (เป็นเงินรางวัลพิเศษ) | ❌ ไม่ต้องนำมาคิด |
| เงินช่วยเหลือฌาปนกิจ / คลอดบุตร / แต่งงาน | จ่ายช่วยเหลือด้านสวัสดิการสังคมของลูกจ้าง | ❌ ไม่ใช่ค่าจ้าง (เป็นสวัสดิการ) | ❌ ไม่ต้องนำมาคิด |
| ค่าทำงานล่วงเวลา (OT) และค่าทำงานวันหยุด | จ่ายตอบแทนการทำงานนอกเวลาทำงานปกติ | ❌ ไม่ใช่ค่าจ้างเวลาปกติ | ❌ ไม่นำมาคิดซ้ำเป็นฐาน |
5. เมื่อค่าคอมมิชชั่นไม่คงที่… กฎหมายมีวิธีคำนวณค่าชดเชยอย่างไร?
คำถามยอดฮิตของฝ่ายบัญชีและ HR คือ: “เมื่อค่าคอมมิชชั่นแต่ละเดือนได้ไม่เท่ากัน แล้วตอนเลิกจ้าง จะหยิบยอดเดือนไหนมาคิดค่าชดเชย?”
ตาม พ.ร.บ. คุ้มครองแรงงาน มาตรา 118 วรรคสาม ระบุหลักการคำนวณไว้ว่า:
- สำหรับลูกจ้างที่ได้รับค่าจ้างตามผลงานโดยคำนวณเป็นหน่วย หรือได้รับค่าจ้างไม่แน่นอนในแต่ละเดือน ให้ใช้ค่าจ้างเฉลี่ยที่ลูกจ้างได้รับในรอบ 30 วันสุดท้ายก่อนเลิกจ้าง (หรือในทางปฏิบัติหากคำนวณเป็นรอบเดือน ให้ใช้ค่าเฉลี่ยของรอบการจ่ายเงินเดือนล่าสุด หรือเฉลี่ยย้อนหลังตามแนวฎีกา)
ตัวอย่างการคำนวณเปรียบเทียบจริง:
นายสมชาย ทำงานเป็นพนักงานขายมาเป็นเวลา 4 ปี (อัตราค่าชดเชยตามกฎหมายคือ 180 วัน หรือประมาณ 6 เดือนของค่าจ้างสุดท้าย)
- นายสมชายได้รับเงินเดือนประจำ: 15,000 บาท/เดือน
- นายสมชายได้รับค่าคอมมิชชั่นเฉลี่ย: 15,000 บาท/เดือน
❌ กรณีที่ 1: นายจ้างเข้าใจผิด คิดค่าชดเชยเฉพาะเงินเดือนฐาน
ค่าชดเชย 6 เดือน x 15,000 บาท = 90,000 บาท
✅ กรณีที่ 2: การคำนวณที่ถูกต้องตามกฎหมายแรงงาน (รวมค่าคอมมิชชั่น)
ฐานค่าจ้างจริง = 15,000 + 15,000 = 30,000 บาท/เดือน
ค่าชดเชย 6 เดือน x 30,000 บาท = 180,000 บาท
ผลลัพธ์: หากนายจ้างจ่ายตามกรณีที่ 1 จะมียอดเงินที่ค้างจ่ายลูกจ้างถึง 90,000 บาท เมื่อลูกจ้างไปร้องเรียนต่อพนักงานตรวจแรงงานหรือฟ้องศาลแรงงาน นายจ้างจะต้องจ่ายส่วนต่าง 90,000 บาทนี้คืน พร้อม ดอกเบี้ยผิดนัดร้อยละ 15 ต่อปี นับตั้งแต่วันที่เลิกจ้าง!
6. เช็กลิสต์ 4 ข้อสำหรับเจ้าของธุรกิจ SME เพื่อป้องกันคดีแรงงาน
- ทบทวนสัญญาจ้างงาน (Employment Contract): ตรวจสอบคำนิยามของเงินได้แต่ละตัวให้ชัดเจนว่าเงินใดเป็นค่าจ้าง และเงินใดเป็นสวัสดิการ
- แยกใบเสร็จการเบิกจ่ายค่าใช้จ่ายจริง: สำหรับเงินค่าน้ำมัน ค่าเดินทาง ค่าโทรศัพท์ ควรให้เบิกตามใบเสร็จจริง ไม่ควรจ่ายเป็นก้อนเหมากลมๆ เพราะจะถูกตีความเป็นค่าจ้างแอบแฝง
- ทำแบบประเมินโบนัสตามผลกำไร: หากต้องการให้เงินรางวัลพิเศษ ควรผูกไว้กับผลกำไรประจำปีของบริษัท (Company Performance) และระบุว่าเป็นดุลยพินิจของนายจ้าง ไม่ใช่สิทธิเรียกร้องตายตัว
- ปรึกษาผู้เชี่ยวชาญด้าน Payroll และกฎหมายแรงงาน: ก่อนตัดสินใจเลิกจ้างหรือเปลี่ยนแปลงโครงสร้างเงินเดือน เพื่อให้มั่นใจว่าการคำนวณตัวเลขและกระบวนการทางเอกสารถูกต้องตามกฎหมาย 100%
บริหารเงินเดือนและภาษี SME ให้ถูกต้อง ไร้กังวลเรื่องกฎหมายแรงงาน
การวางโครงสร้างค่าจ้าง ค่าคอมมิชชั่น และการคำนวณเงินเดือนอย่างถูกต้อง เป็นหัวใจสำคัญในการปกป้องธุรกิจของคุณจากความเสี่ยงทางคดีแรงงาน
Centric Outsource ผู้เชี่ยวชาญด้านบริการรับทำเงินเดือน (Payroll Outsource) และบริการด้านทรัพยากรบุคคล (HR Outsource) ครบวงจร ยินดีให้บริการดูแลและให้คำปรึกษาแก่ทุกธุรกิจ SME เพื่อให้การคำนวณเงินเดือน ภาษี ภ.ง.ด.1 ประกันสังคม และเงินชดเชยขององค์กรคุณ ถูกต้อง แม่นยำ และโปร่งใสตามกฎหมายแรงงานไทยทุกประการ
แหล่งที่มาและข้อมูลอ้างอิง: ถอดบทเรียนข้อกฎหมายและคำพิพากษาศาลอุทธรณ์คดีชำนัญพิเศษ โดย คลินิกกฎหมายแรงงาน (legalclinic.co.th / ทนายฝ้าย) ร่วมกับบทบัญญัติ พระราชบัญญัติคุ้มครองแรงงาน พ.ศ. 2541 มาตรา 5, มาตรา 17, และมาตรา 118
 Thai
 English