ในยุคที่กรมสรรพากรและสถาบันการเงินเชื่อมโยงฐานข้อมูลภาษีอย่างเข้มงวด หนึ่งใน “หลุมพรางอันตราย” ที่ผู้ประกอบการ SME หรือสตาร์ตอัปมักเผลอทำบ่อยที่สุด คือ การจ่ายเงินเดือนพนักงานด้วยการโอนจากบัญชีส่วนตัวของเจ้าของ หรือการใช้บัญชีบุคคลภายนอก (บัญชีม้า) เพื่อความสะดวก รวดเร็ว หรือคิดว่าจะช่วยประหยัดเวลาการทำบัญชีนิติบุคคล
แต่ในทางกฎหมายและภาษี พฤติกรรมนี้เปรียบเสมือน “ระเบิดเวลา” ที่พร้อมทำลายเสถียรภาพทางการเงินของบริษัททันทีเมื่อถูกตรวจสอบย้อนหลัง บทความนี้ Centric Outsource จะพาเจ้าของธุรกิจมาเจาะลึก 3 ความเสี่ยงร้ายแรง และแนวทางแก้ไขก่อนจะสายเกินไป
1. สรรพากรตัดเป็น “รายจ่ายต้องห้าม” โดนภาษีย้อนหลัง 2 เด้ง
ตามประมวลรัษฎากร มาตรา 65 ตรี (13) ระบุว่า รายจ่ายที่มิใช่รายจ่ายเพื่อหากำไรหรือเพื่อกิจการโดยเฉพาะ ไม่สามารถนำมาหักเป็นค่าใช้จ่ายในการคำนวณภาษีเงินได้นิติบุคคลได้
เมื่อเจ้าของกิจการโอนเงินจากบัญชีส่วนตัวให้พนักงาน:
- เด้งที่ 1: เงินดังกล่าวไม่มีหลักฐานการจ่ายเงินออกจากบัญชีธนาคารของบริษัท สรรพากรจึงมีสิทธิ “ปฏิเสธไม่ให้ลงเป็นค่าใช้จ่ายเงินเดือน” ส่งผลให้ตัวเลขกำไรสุทธิของบริษัทพุ่งสูงขึ้น และถูกเรียกเก็บภาษีเงินได้นิติบุคคลย้อนหลัง พร้อมเบี้ยปรับสูงสุด 1-2 เท่า และเงินเพิ่มอีก 1.5% ต่อเดือน
- เด้งที่ 2: พนักงานผู้รับเงิน เมื่อไม่มีสลิปเงินเดือนหรือ ภ.ง.ด.1 ที่บริษัทนำส่งอย่างเป็นทางการ เมื่อเงินเข้าบัญชีเกินเกณฑ์ธุรกรรมลักษณะเฉพาะ (3,000 ครั้ง/ปี หรือ 400 ครั้งและยอดรวม 2 ล้านบาท) บัญชีพนักงานจะถูกส่งให้สรรพากรตรวจสอบภาษีบุคคลธรรมดาซ้ำอีกทางหนึ่ง
2. เสี่ยงร่างแห “พ.ร.บ. ป้องกันและปราบปรามการฟอกเงิน”
ปัจจุบันธนาคารแห่งประเทศไทยและ ปปง. ดำเนินการปราบปรามบัญชีม้าอย่างเข้มข้น หากบริษัทมีการว่าจ้างบุคคลภายนอก แล้วให้โอนเงินเข้าบัญชีที่ชื่อไม่ตรงกับพนักงาน หรือใช้บัญชีสวมสิทธิแทนกัน บัญชีดังกล่าวอาจถูกระบบ AI ของธนาคารระงับสัญญาณ (Freeze Account) ทันที
ที่ร้ายแรงกว่านั้น กรรมการผู้มีอำนาจลงนามอาจถูกเรียกตัวเข้าไต่สวนในฐานะผู้มีส่วนร่วมในการทำธุรกรรมที่ผิดปกติ ซึ่งมีโทษทั้งทางแพ่งและทางอาญาตามกฎหมายฟอกเงิน
3. ข้อพิพาทแรงงาน: พนักงานฟ้องว่า “ไม่ได้รับเงินเดือน”
ศาลแรงงานยึดหลัก “เอกสารและเส้นทางการเงินที่ถูกต้องตามสัญญาจ้าง” เป็นสำคัญ หากเกิดข้อพิพาทเลิกจ้าง แล้วพนักงานอ้างว่าไม่ได้รับเงินเดือนจากบริษัท เพราะเงินที่โอนเข้ามาเป็นเงินส่วนตัวของกรรมการ (ซึ่งอาจอ้างว่าเป็นเงินกู้ยืมหรือเงินเสน่หา) บริษัทจะเสียเปรียบอย่างมากในการนำสืบหลักฐาน และอาจถูกสั่งให้จ่ายเงินเดือนย้อนหลังซ้ำซ้อนตามพระราชบัญญัติคุ้มครองแรงงาน พ.ศ. 2541
แนวทางปฏิบัติที่ถูกต้องสำหรับธุรกิจ SME ยุคใหม่
- จ่ายผ่านบัญชีนิติบุคคลของบริษัทเท่านั้น: ไม่ว่าจะโอนผ่าน Internet Banking สำหรับธุรกิจ (Corporate Banking) หรือจ่ายผ่านระบบ Payroll ของธนาคาร
- จัดทำสลิปเงินเดือน (e-Payslip) ทุกงวด: เพื่อเป็นหลักฐานชัดเจนว่ามีการหักภาษี ณ ที่จ่าย ภ.ง.ด.1 และเงินสมทบประกันสังคมอย่างถูกต้องตามกฎหมาย
- ใช้บริการรับทำเงินเดือน (Payroll Outsource): สำหรับ SME ที่ไม่มีฝ่ายบุคคลหรือโปรแกรม Payroll ราคาแพง การเลือกใช้ผู้เชี่ยวชาญอย่าง Centric Outsource จะช่วยปิดรอยรั่วภาษีทั้งหมด คำนวณเงินเดือน ภาษี ประกันสังคม และส่งออกไฟล์ธนาคารอัตโนมัติ ถูกต้อง 100% ปลอดภัยจากภาษีย้อนหลัง
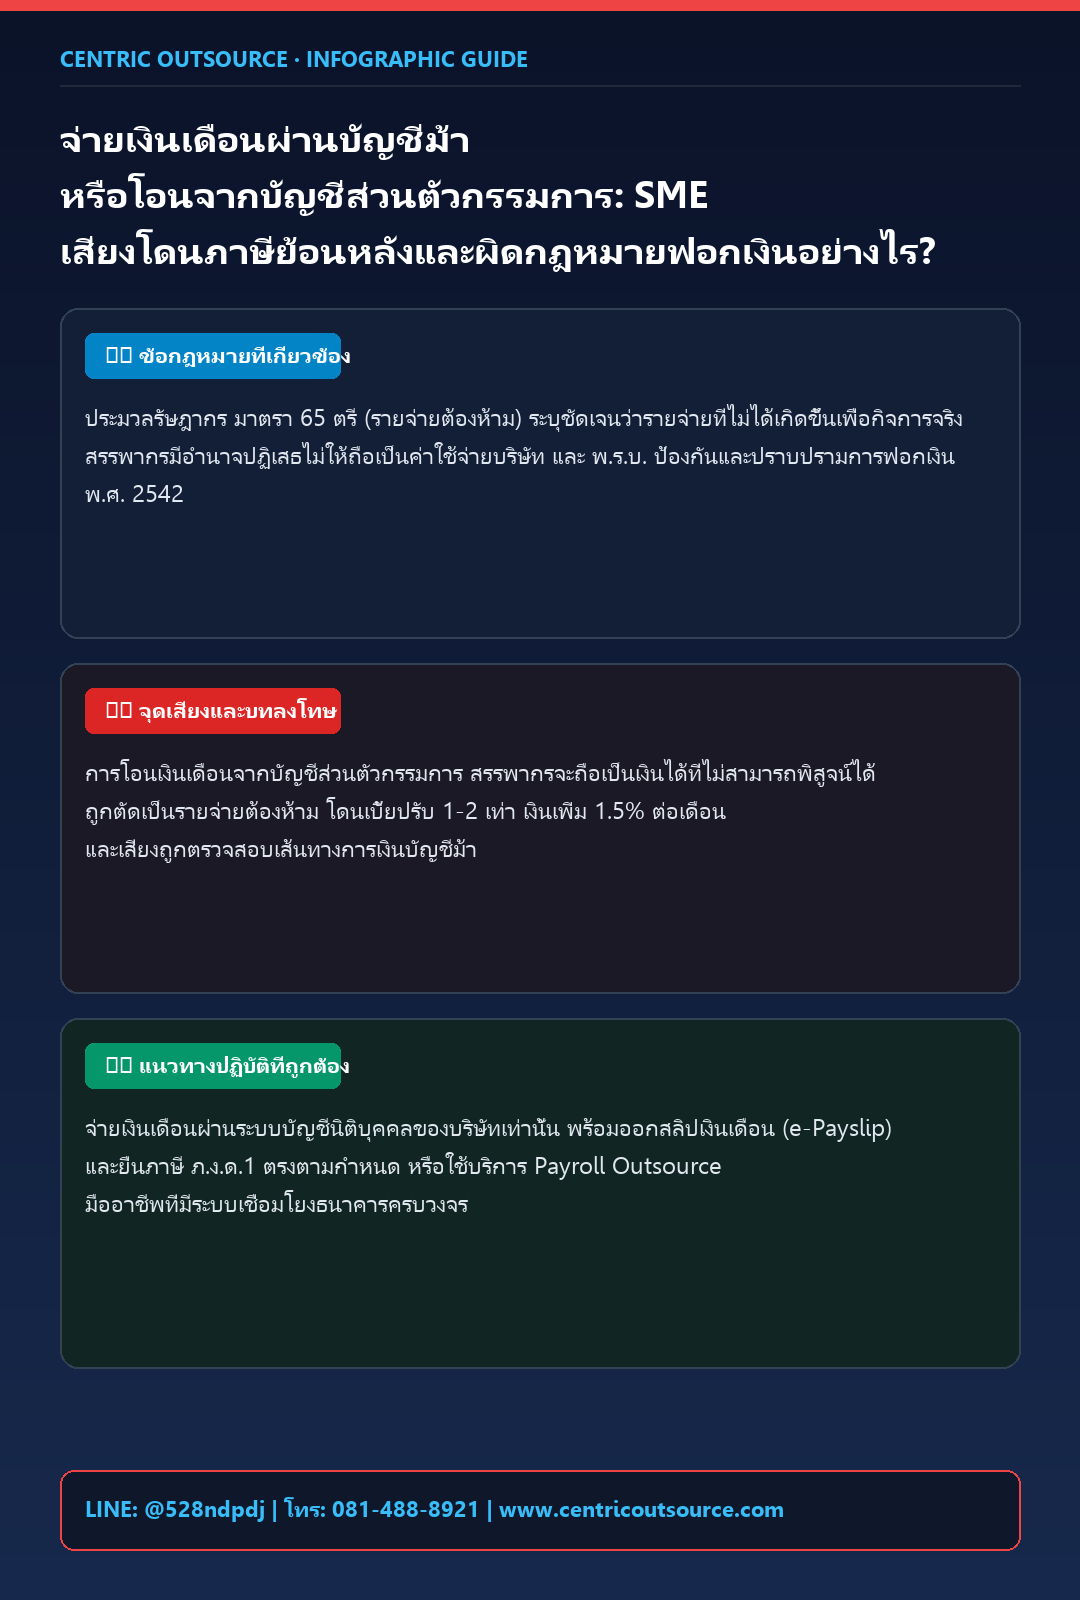
📊 สรุปประเด็นสำคัญในรูปแบบ Infographic
 English
 Thai